家計簿をつけているのに、更新費用や行事が重なる月になると「急な出費」で予算が崩れる。そんなときは、毎月の記録が足りないのではなく、月をまたぐ予定支出を別に見える化する必要があるのかもしれません。
ここでいう特別費は、毎月同じようには発生しないものの、ある程度は予定や候補を考えられる支出です。年払いの契約、更新、行事、帰省、冠婚葬祭、学校行事、買替えなどが当てはまることがあります。何を入れるか、いつ使うか、どこまで準備するかは家庭ごとに異なります。
この記事の目的は、特別費の「正解の金額」を決めることではありません。年間支出カレンダーを使い、予定が家計を圧迫しそうなときに早めに気づき、必要な記事へ戻れるようにすることです。
特別費を年間で見ると、月の家計簿だけでは見えないことがある
家計管理の基本は、収入と支出を把握し、生活設計と必要な時期を考えることです。金融庁も、家計管理では収入と支出を把握・管理し、ライフプランに応じて必要な時期を考えることを案内しています。金融庁「資産形成の基本」
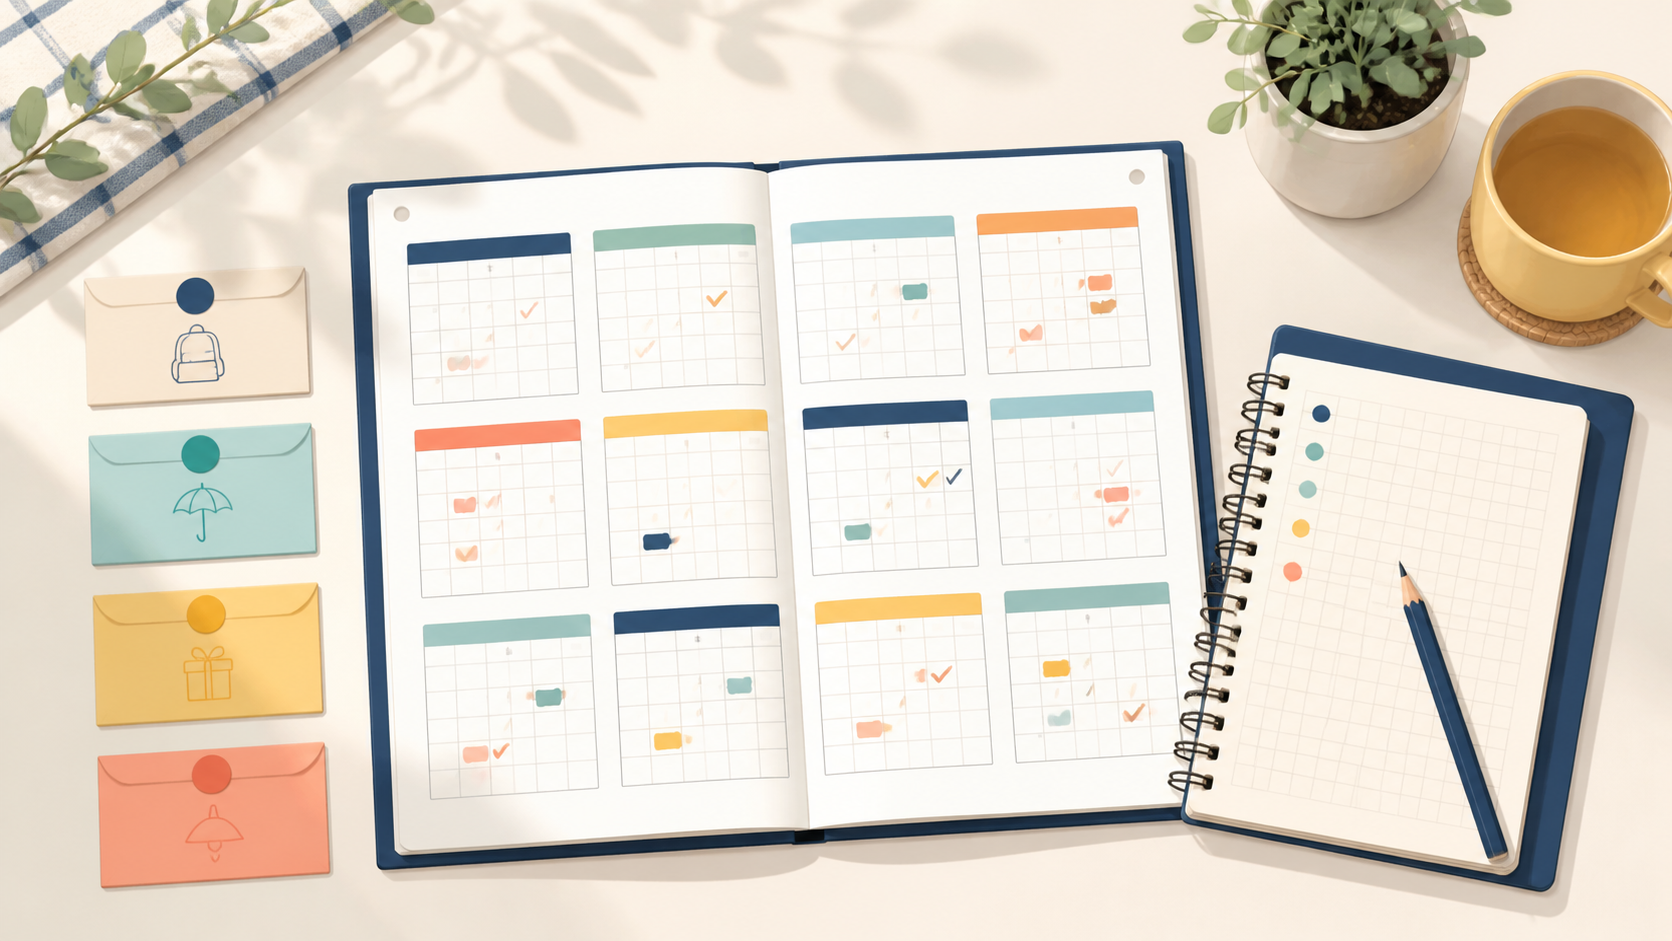
月の家計簿は、今月使ったお金を知るのに役立ちます。一方で、数か月後の更新や年に一度の支払いは、今月の記録だけでは見落としやすいものです。そこで、予定を年間カレンダーに置き、月の予算と別に見渡せるようにします。
これは「すべての支出を削る」ための表ではありません。先に予定と優先順位を確認し、使うお金の置き場を考えるための下書きです。
年間支出カレンダーを作る5ステップ
1. 過去とこれからの予定から、候補を集める
最初から完璧に思い出そうとしなくて大丈夫です。過去の家計簿、口座明細、契約書、家族の予定、カレンダーを見ながら、候補を一行ずつ書き出します。
- 年払い・更新・定期的なメンテナンス
- 行事、帰省、冠婚葬祭、学校や地域の予定
- 買替えや修理など、時期が読めるもの
- 今後の生活変化に伴い、検討が必要になりそうなもの
まだ金額や実施時期が決まっていない予定も、「候補」として残します。候補を消すより、確度が低いことをメモしておく方が、後から見直しやすくなります。
2. 「いつ・何のため・どのくらい確かか」を月に置く
候補ごとに、次の四つだけをカレンダーや一覧へ置きます。
| 確認すること | 書く例 |
|---|---|
| いつ頃か | 月、季節、更新期限、予定日 |
| 何のためか | 契約の更新、家族の行事、住まいの維持など |
| 確かさ | 決定済み/見込み/未定 |
| 次に確認すること | 契約書、公式案内、家族との相談、見積もりなど |
この段階で金額を一つに決められなくても問題ありません。まず「いつ確認するか」を決めると、支払い直前に慌てにくくなります。
3. 先に守るものと、調整できるものを分ける
同じ月に予定が重なる場合は、金額の小さい順ではなく、理由と変更のしやすさで分けます。
- 契約・期限・生活に関わり、先に公式条件を確認すべきもの
- 日程や内容を調整できるもの
- まだ候補で、実施するか決めていないもの
この分類は、何かを我慢する結論ではありません。決める前に、どの予定を先に確認するかを整理するためのものです。誕生日・記念日・贈答など一件の支出をどう考えるか迷うときは、特別な日の支出を家計に合わせて考える記事を先に読んでください。
4. 月の家計と、使うお金の役割につなげる
年間支出カレンダーを見て、近いうちに使うお金が増えそうだと分かったら、その分を投資や当面使わないお金と混ぜないことが大切です。口座の数を増やすこと自体が目的ではありませんが、生活費・近く使うお金・当面使わないお金の役割が混ざっている場合は、お金の分け方を確認する記事へ戻りましょう。
年間の予定を見ても余裕がどの程度あるか分からないときは、まず家計簿の付け方と予算管理のコツで、毎月の収入と支出を記録する方法から確認します。記録を続ける仕組みを作りたい場合は、給料日に自動で貯める仕組みも役立ちます。
5. 支払い後と生活の変化があった時に、短く更新する
予定どおり支払った後は、次の年のために一言だけ残します。
- 実際にはいつ必要になったか
- 予定と違った理由は何か
- 次に確認する時期はいつか
転職、収入減、引っ越し、家族構成の変化、大きな支出などがあれば、カレンダーも見直します。固定の頻度を守るためではなく、前提が変わったことに気づいた時に更新するためです。
カレンダーを見て不安になったら、投資を急がず家計の安全確認へ戻る
予定支出を書き出した結果、生活費や近く使うお金が十分に分けられない、または生活防衛資金との関係が分からない場合があります。そのときは、投資額や積立額を先に決める段階ではありません。生活防衛資金を家計に合わせて確認する記事へ戻り、最低生活費、収入の変化、近い予定支出を分けて整理してください。
金融庁の家計管理教材も、収入・支出を把握し、自分に取り組みやすい方法で記録することを案内しています。金融庁「家計管理」 ただし、家計の事情や予定支出は一人ひとり異なります。全国共通の特別費や、投資に回してよい金額をこの記事で決めることはできません。
まとめ:特別費は「急な出費」になる前に、予定と確認時期を置く
年間支出カレンダーで最初に決めるのは、節約額ではありません。
- 予定の候補を集める
- いつ・何のため・どのくらい確かかを置く
- 先に確認する予定を分ける
- 月の家計と使うお金の役割につなげる
- 支払い後や生活の変化で更新する
この順番なら、金額がまだ決められない予定も、家計を圧迫しそうな時期も、早めに見直せます。生活費や近く使うお金が不安なときは、投資を急がずH1/H2の確認へ戻りましょう。
この記事は一般的な情報です。家計の事情、契約条件、制度の適用は人により異なります。支出・契約・金融商品の最終判断は、公式資料や契約先の案内を確認してください。投資には元本割れを含む損失の可能性があり、生活資金や近く使う予定のお金を安易に投資へ回さないでください。
編集・情報源方針:広告・アフィリエイト・比較方針 / お問い合わせ:お問い合わせ
PR|楽天市場
コメント